
Vous souhaitez mettre de l’argent de côté pour faire face aux imprévus, financer un projet ou constituer progressivement une réserve financière ? L’ouverture d’un compte épargne permet de séparer vos économies de votre budget quotidien, tout en bénéficiant éventuellement d’une rémunération.
Avant de souscrire, plusieurs questions méritent votre attention : quel livret choisir, quels justificatifs préparer, comment comparer les taux et quelle méthode adopter pour alimenter votre épargne ? Les réponses dépendent notamment de votre situation fiscale, de vos objectifs et des conditions proposées par l’établissement bancaire.
- Le Livret A et le LDDS permettent de constituer une épargne disponible, avec des intérêts exonérés d’impôt.
- Le LEP peut offrir une rémunération plus élevée, sous réserve de respecter les conditions de revenus.
- L’ouverture nécessite généralement une pièce d’identité, un justificatif de domicile et la validation d’un contrat.
- Les comptes sur livret des banques en ligne peuvent proposer des taux promotionnels, dont les conditions doivent être vérifiées.
- Des virements automatiques et un suivi régulier facilitent la constitution d’une épargne adaptée à vos objectifs.
Comprendre les livrets d’épargne réglementés : Livret A, LDDS, LEP
Les livrets d’épargne réglementés constituent une solution courante pour conserver une épargne disponible sans l’exposer aux fluctuations des marchés financiers. En France, trois produits sont particulièrement utilisés : le Livret A, le Livret de Développement Durable et Solidaire (LDDS) et le Livret d’Épargne Populaire (LEP).
Leurs principales différences concernent les conditions d’accès, les plafonds de versement et les taux de rémunération. Leurs intérêts bénéficient toutefois du même avantage fiscal : une exonération d’impôt sur le revenu et de prélèvements sociaux.
Quelles différences entre le Livret A, le LDDS et le LEP ?
Le tableau suivant présente les caractéristiques essentielles des trois livrets afin de faciliter leur comparaison. Les taux indiqués correspondent aux données historiques de l’article source, datées du 1er août 2025 : ils ne doivent pas être considérés comme les taux actuellement applicables.
| Critère | Livret A | LDDS | LEP |
|---|---|---|---|
| Plafond de versement | 22 950 € | 12 000 € | 10 000 € |
| Taux au 1er août 2025 | 1,7 % | 1,7 % | 2,7 % |
| Conditions d’accès | Accessible à un large public | Réservé aux personnes remplissant les conditions d’éligibilité | Soumis à des plafonds de revenus |
| Fiscalité des intérêts | Exonérés | Exonérés | Exonérés |
| Disponibilité de l’épargne | Retraits possibles | Retraits possibles | Retraits possibles |
Attention : les taux des livrets réglementés sont révisables. Les rémunérations présentées dans ce tableau sont des références historiques et doivent être vérifiées auprès de l’établissement bancaire avant toute ouverture. Les conditions d’éligibilité, notamment celles du LEP, doivent également être appréciées à la date de souscription.
Le Livret A : une solution pour l’épargne de précaution
Le Livret A est particulièrement adapté à la constitution d’une réserve financière destinée aux dépenses imprévues. Son principal intérêt réside dans l’association de trois caractéristiques : la disponibilité des fonds, une rémunération réglementée et l’exonération fiscale des intérêts.
Son plafond de versement est fixé à 22 950 €. Cette limite concerne les dépôts, les intérêts capitalisés pouvant porter le solde au-delà de ce montant.
Le Livret A répond notamment aux besoins des personnes qui souhaitent conserver une somme accessible pour une réparation urgente, une dépense de santé ou une période de revenus réduits.
Le LDDS : un complément au Livret A
Le LDDS présente un fonctionnement proche de celui du Livret A. Il bénéficie d’une rémunération réglementée, d’une exonération fiscale des intérêts et d’une disponibilité des sommes épargnées.
Son plafond de versement est de 12 000 €. Il se distingue également par l’orientation des fonds collectés vers le financement de projets liés notamment à la transition énergétique et à l’économie sociale et solidaire.
Pour un épargnant qui dispose déjà d’un Livret A, le LDDS peut constituer un support complémentaire afin de répartir son épargne disponible.
Le LEP : un livret destiné aux ménages éligibles
Le Livret d’Épargne Populaire se distingue par une rémunération qui peut être supérieure à celle du Livret A et du LDDS. Il est toutefois réservé aux personnes dont le revenu fiscal de référence respecte les plafonds applicables.
Ces seuils dépendent notamment de la composition du foyer fiscal et sont susceptibles d’évoluer. L’éligibilité doit donc être vérifiée en fonction des règles en vigueur lors de la demande d’ouverture.
Le plafond de versement du LEP est de 10 000 €. Comme pour les autres livrets réglementés présentés ici, les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Comment choisir le livret adapté à son profil ?
Le choix d’un livret dépend avant tout de votre éligibilité, de la somme à placer et de l’utilisation prévue de votre épargne.
- Si vos revenus respectent les conditions du LEP : examinez ce livret en priorité et comparez sa rémunération actuelle à celle des autres supports.
- Si vous recherchez une épargne de précaution facilement disponible : le Livret A constitue une solution à considérer.
- Si vous souhaitez compléter votre épargne réglementée : le LDDS peut accompagner un Livret A, sous réserve de votre éligibilité.
- Si vous avez atteint les plafonds des livrets réglementés : comparez d’autres produits d’épargne en tenant compte de leur rendement net, de leur fiscalité et de leurs conditions de retrait.
Au-delà des livrets réglementés, d’autres produits d’épargne permettent de placer des sommes supplémentaires selon ses objectifs et ses besoins de disponibilité. Le compte sur livret constitue une alternative à examiner pour comprendre les différences de rémunération, de fiscalité et de conditions de fonctionnement. Pour approfondir le sujet, découvrez les avantages d’un compte sur livret et comparez ses caractéristiques avec celles des livrets réglementés afin de choisir une formule cohérente avec votre stratégie d’épargne.
Ouvrir un compte épargne : documents, démarches et signature en ligne
Une fois le produit sélectionné, l’ouverture d’un compte épargne peut généralement s’effectuer en agence ou à distance. Les deux parcours poursuivent le même objectif : vérifier votre identité, contrôler les conditions d’accès au produit et formaliser votre accord avec la banque.
Quels documents préparer avant l’ouverture ?
Les banques demandent généralement une pièce d’identité en cours de validité. Selon votre situation, il peut s’agir :
- D’une carte nationale d’identité.
- D’un passeport.
- D’un titre de séjour pour les personnes concernées.
Un justificatif de domicile peut également être demandé. Parmi les documents couramment utilisés figurent les factures d’électricité, de gaz ou d’eau, les quittances de loyer et certains documents fiscaux.
Les banques peuvent exiger un justificatif récent, parfois daté de moins de trois mois. Les pièces admises et leur durée de validité dépendent toutefois des exigences de l’établissement.
Pour certains livrets, des vérifications complémentaires sont nécessaires. L’ouverture d’un LEP implique notamment de contrôler le respect des conditions de revenus.
Conseil pratique : Avant d’engager la demande, réunissez vos justificatifs et vérifiez leur lisibilité. Pour une ouverture en ligne, préparez des versions numériques acceptées par votre banque afin de limiter les interruptions pendant la souscription.
Les étapes d’ouverture en agence ou à distance
La procédure suit généralement un ordre simple, quel que soit le canal choisi.
- Choisir le produit : comparer les conditions d’éligibilité, le plafond, la rémunération et la disponibilité des fonds.
- Renseigner ses informations : communiquer les données personnelles nécessaires à l’ouverture.
- Transmettre les justificatifs : présenter les documents demandés en agence ou les déposer dans l’interface de souscription.
- Attendre la vérification : laisser l’établissement contrôler le dossier et confirmer que les conditions du produit sont remplies.
- Valider le contrat : prendre connaissance des conditions et formaliser son accord.
- Alimenter le compte : effectuer un premier versement lorsque les conditions du produit ou de l’établissement le prévoient.
Comment fonctionne la signature électronique ?
La signature électronique permet de finaliser une souscription sans déplacement. Après la transmission des pièces justificatives et la vérification du dossier, la banque met à disposition les documents contractuels.
La validation peut s’effectuer par un code reçu par SMS ou par e-mail, ou au moyen d’un autre dispositif d’authentification prévu par l’établissement. Ce mécanisme permet d’associer l’accord du souscripteur aux documents concernés.
Avant de signer, prenez connaissance des conditions du compte, notamment des modalités de versement, de retrait, de rémunération et de clôture.
Quel délai de rétractation après une ouverture en ligne ?
Pour les contrats bancaires concernés par les règles de commercialisation à distance, un délai de rétractation de 14 jours calendaires est généralement prévu à compter de la conclusion du contrat.
Les modalités d’exercice de ce droit doivent être précisées dans les documents contractuels. Selon les dispositions applicables, une demande de rétractation peut nécessiter une notification formelle à l’établissement.
Ce droit ne s’applique pas uniformément à tous les produits financiers. Certains contrats liés aux fluctuations des marchés, notamment des opérations boursières, relèvent de règles particulières.
Attention : ne confondez pas rétractation et clôture. La rétractation concerne le fait de revenir sur la souscription dans un délai déterminé lorsqu’un droit de rétractation est applicable. La clôture consiste à mettre fin à un compte déjà ouvert, selon les conditions propres au produit.
Épargner en ligne : banques digitales, taux promotionnels et sécurité des dépôts
Les banques en ligne et les acteurs financiers numériques proposent des comptes d’épargne accessibles depuis un ordinateur ou un smartphone. Leur intérêt repose notamment sur la simplicité de souscription, le suivi à distance et, pour certains produits non réglementés, des offres de rémunération promotionnelles.
Ces solutions peuvent compléter une épargne déjà placée sur un Livret A, un LDDS ou un LEP. Leur comparaison exige néanmoins de distinguer le taux affiché, sa durée d’application, les règles fiscales et la protection des fonds.
Comparer les taux des banques en ligne sans se limiter aux promotions
Les livrets non réglementés peuvent présenter des taux de base différents selon les établissements. Certaines banques appliquent également un taux promotionnel pendant une période limitée.
Le tableau ci-dessous reprend les exemples historiques de l’article source concernant BoursoBank, anciennement Boursorama Banque, Fortuneo et Hello bank!. Ces chiffres ne sont pas des offres actuelles vérifiées et servent uniquement à illustrer le fonctionnement des promotions.
| Banque | Taux de base indiqué | Taux promotionnel indiqué | Durée promotionnelle indiquée |
|---|---|---|---|
| Boursorama | 0,50 % | 2,00 % | 3 mois |
| Fortuneo | 0,40 % | 2,20 % | 2 mois |
| HelloBank | 0,45 % | 1,90 % | 4 mois |
Ces exemples montrent pourquoi un taux promotionnel ne suffit pas à déterminer l’intérêt d’un livret. Une rémunération attractive sur quelques mois peut devenir moins intéressante une fois le taux de base rétabli.
Avant de souscrire, examinez notamment :
- Le taux annuel de base et les éventuelles conditions de révision.
- La durée du taux promotionnel.
- Les conditions d’accès à la promotion et les éventuelles limites sur les montants rémunérés.
- La fiscalité des intérêts.
- Les frais éventuels et les modalités de retrait.
La comparaison doit donc porter sur le rendement net attendu sur votre période de placement, et non uniquement sur le taux promotionnel mis en avant.
Les dépôts sont-ils protégés dans une banque en ligne ?
En France, la garantie des dépôts protège les dépôts bancaires éligibles dans la limite générale de 100 000 € par déposant et par établissement couvert. Le Fonds de Garantie des Dépôts et de Résolution (FGDR) intervient dans le cadre de ce dispositif.
Cette limite s’apprécie en tenant compte des sommes éligibles détenues auprès d’un même établissement. Elle ne correspond donc pas nécessairement à une garantie indépendante pour chaque compte ouvert.
Pour une banque en ligne, la protection dépend du statut de l’établissement qui reçoit effectivement les fonds et du dispositif de garantie applicable.
Les néobanques et les fintechs n’ont pas toutes le même statut réglementaire. Il est donc essentiel d’identifier l’entité qui détient les dépôts avant de considérer qu’ils bénéficient d’une couverture bancaire classique.
Attention : une application financière accessible en ligne ne bénéficie pas automatiquement du FGDR. Vérifiez l’établissement teneur des fonds, son agrément et le système de protection applicable. Les conditions de garantie peuvent différer selon la nature du service proposé.
Les fonctionnalités utiles pour gérer son épargne sur mobile
Les applications bancaires peuvent faciliter le suivi de l’épargne sans nécessiter de rendez-vous en agence. Selon l’établissement, elles proposent :
- La consultation du solde et de l’historique des opérations.
- La programmation de virements réguliers.
- Des notifications concernant les mouvements du compte.
- Des outils de projection et de suivi d’objectifs.
- Des fonctionnalités d’épargne automatique, notamment par l’arrondi de certaines dépenses.
Ces fonctions sont particulièrement intéressantes lorsqu’elles permettent de conserver une méthode d’épargne régulière. Elles ne remplacent toutefois pas l’examen du rendement, de la fiscalité et de la sécurité du produit utilisé.
Alimenter son épargne : versements programmés, plafonds et calcul des intérêts
Ouvrir un compte épargne est une première étape. Pour atteindre un objectif financier, il faut ensuite organiser les versements et comprendre comment les intérêts sont calculés.
La régularité des dépôts, le respect des plafonds et le calendrier des opérations peuvent avoir une influence sur le capital accumulé et sa rémunération.
Comment mettre en place des virements automatiques ?
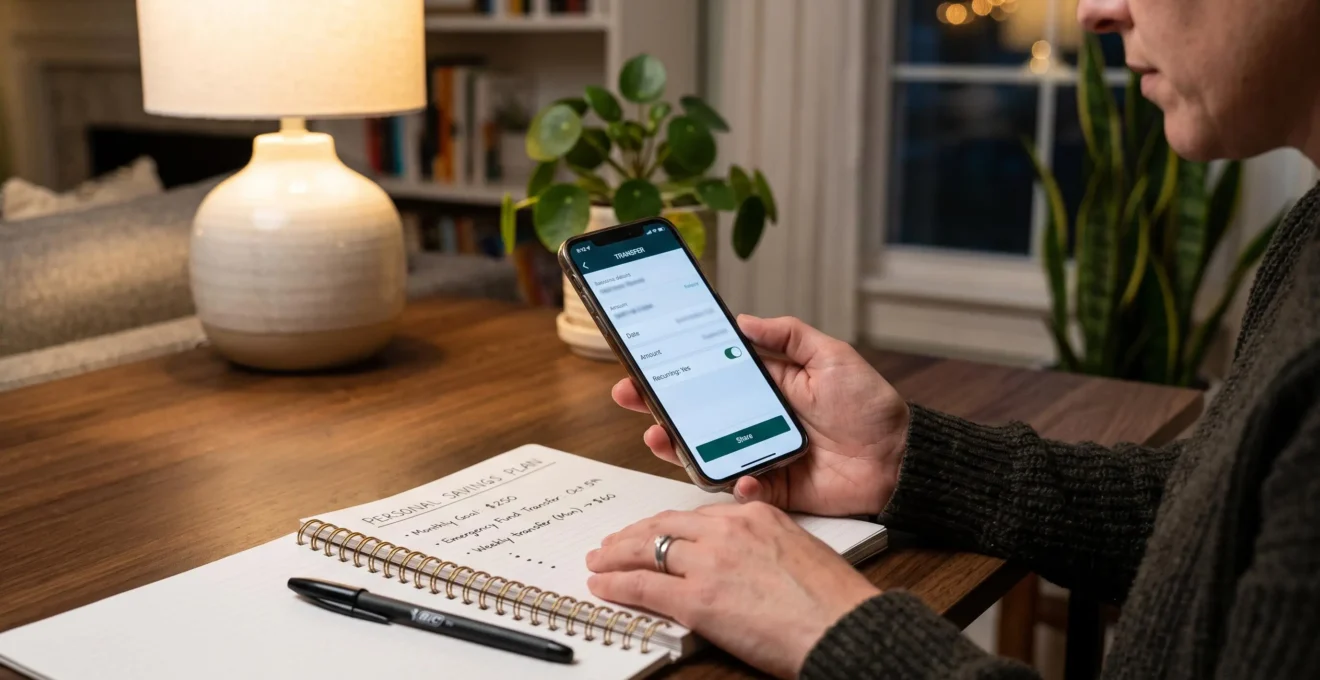
Un virement automatique consiste à transférer une somme prédéfinie vers un compte épargne selon une fréquence choisie. Il permet de mettre de l’argent de côté sans devoir renouveler manuellement l’opération.
Pour organiser cette démarche :
- Définissez un montant soutenable : retenez une somme compatible avec vos dépenses courantes et vos obligations financières.
- Choisissez une date adaptée : programmer le virement après la réception du salaire peut faciliter le respect de votre objectif.
- Activez le virement récurrent : utilisez les fonctionnalités proposées par votre banque.
- Contrôlez régulièrement le résultat : ajustez le montant lorsque vos revenus, vos charges ou votre objectif évoluent.
Il n’est pas nécessaire de commencer par une somme importante. Des versements modestes mais réguliers peuvent contribuer à constituer progressivement une réserve financière.
Respecter les plafonds et tenir compte de la fiscalité
Les plafonds de versement déterminent les montants que vous pouvez déposer sur les livrets réglementés. Pour les trois principaux produits étudiés, ils sont de 22 950 € pour le Livret A, 12 000 € pour le LDDS et 10 000 € pour le LEP.
L’un de leurs avantages est l’exonération des intérêts d’impôt sur le revenu et de prélèvements sociaux. Le rendement annoncé correspond donc, pour ces intérêts, à une rémunération non diminuée par ces prélèvements.
À l’inverse, les intérêts des comptes sur livret bancaires non réglementés sont généralement soumis à la fiscalité applicable aux revenus de capitaux mobiliers. Le taux brut annoncé ne correspond donc pas nécessairement au rendement effectivement conservé après imposition.
Cette différence est importante lorsqu’il s’agit de comparer un livret réglementé avec un produit bancaire présentant un taux promotionnel plus élevé.
Conseil pratique : Lorsque plusieurs supports sont disponibles, comparez les rendements après fiscalité, les plafonds et les conditions d’accès. L’intérêt d’un placement ne dépend pas uniquement de son taux brut.
Comprendre le calcul des intérêts par quinzaine
Pour les livrets réglementés présentés dans cet article, les intérêts sont calculés selon la règle des quinzaines. Le calendrier des dépôts et des retraits influence donc le moment à partir duquel les sommes sont prises en compte dans le calcul.
Pour les versements, le principe est le suivant :
- Un dépôt effectué entre le 1er et le 15 du mois produit des intérêts à partir du 16.
- Un dépôt effectué entre le 16 et le dernier jour du mois produit des intérêts à partir du 1er du mois suivant.
Les retraits obéissent à une logique complémentaire : un retrait pendant la première quinzaine fait cesser la rémunération des sommes retirées à la fin du mois précédent, tandis qu’un retrait pendant la seconde quinzaine la fait cesser au 15 du mois.
Repère pour les versements : Effectuer un dépôt avant le 16 ou avant le début du mois suivant permet de commencer à rémunérer les sommes plus tôt. À l’inverse, déposer juste après l’une de ces dates reporte leur prise en compte à la quinzaine suivante.
Par exemple, un versement effectué le 15 du mois commence à produire des intérêts le 16. Si la même somme est déposée le 17, sa rémunération ne débute qu’au 1er du mois suivant.
Pour les retraits, les dates peuvent également être prises en considération lorsqu’il est possible de choisir librement le moment de l’opération. Il reste néanmoins préférable de privilégier un besoin de liquidités réel plutôt qu’un gain d’intérêts marginal.
Adapter les versements à son objectif financier
La bonne fréquence d’épargne dépend de la destination des sommes placées. Une réserve destinée aux imprévus doit rester facilement accessible, tandis qu’un projet planifié peut s’accompagner de versements réguliers calculés selon l’échéance visée.
Les solutions d’épargne non réglementées peuvent également être examinées lorsque les supports réglementés ne suffisent plus à répondre à vos besoins. La structure finale de l’article mentionne notamment Goodvest comme proposant une solution d’épargne rémunérée. L’intérêt d’une telle offre doit toutefois être apprécié à partir de ses conditions effectives, de sa fiscalité et du rendement proposé au moment de la souscription, sans présumer qu’elle sera systématiquement plus avantageuse.
L’essentiel est de faire correspondre le produit choisi à la disponibilité souhaitée des fonds, au rendement net recherché et à votre capacité réelle d’épargne.
Gérer, suivre et clôturer son compte épargne au quotidien
Une fois le compte ouvert et alimenté, un suivi régulier permet de vérifier que votre stratégie correspond toujours à votre situation. Il aide également à anticiper un changement de produit, une clôture ou la récupération des sommes disponibles.
Suivre son épargne et utiliser les simulateurs bancaires
Les banques proposent généralement des outils numériques permettant de consulter les soldes, les mouvements et les intérêts versés. Certains établissements mettent également à disposition des simulateurs destinés à projeter l’évolution d’un capital.
Ces outils permettent notamment :
- D’estimer le capital constitué après plusieurs mois ou années de versements.
- De comparer différents montants de virements réguliers.
- D’observer l’effet d’un changement de taux de rémunération.
- D’adapter progressivement un objectif d’épargne à ses capacités financières.
Les projections restent indicatives lorsqu’elles reposent sur une hypothèse de taux constant ou sur des versements futurs qui peuvent évoluer. Elles ne constituent pas une garantie de rendement.
Pour conserver une vision fiable de votre situation, consultez également les relevés et l’historique des opérations disponibles dans votre espace bancaire. Ces documents peuvent généralement être téléchargés et archivés au format électronique.
Quand réévaluer sa stratégie d’épargne ?
Une stratégie d’épargne peut devenir moins adaptée lorsque votre situation personnelle ou vos objectifs changent. Une modification des revenus, une nouvelle dépense récurrente, un projet important ou une évolution des taux peut justifier un ajustement.
Une réévaluation périodique permet notamment de vérifier :
- Si le montant des virements reste compatible avec votre budget.
- Si la somme disponible est suffisante pour répondre aux dépenses imprévues.
- Si le taux de rémunération du livret demeure intéressant par rapport aux autres solutions accessibles.
- Si vous approchez du plafond de versement du produit.
- Si votre horizon d’épargne ou vos besoins de disponibilité ont évolué.
Cette démarche ne suppose pas de changer fréquemment de banque. Elle consiste surtout à vérifier que vos économies restent placées sur un support cohérent avec leur objectif.
Comment clôturer un compte épargne ?
La clôture d’un compte épargne peut être envisagée lorsque vous souhaitez changer d’établissement, utiliser les fonds pour un projet ou regrouper vos économies.
La procédure dépend du type de compte et des modalités prévues par la banque, mais elle comprend généralement les étapes suivantes :
- Prendre contact avec l’établissement : demander les modalités de clôture du produit concerné.
- Transmettre la demande : utiliser le formulaire ou le canal prévu par la banque.
- Indiquer le compte destinataire : communiquer les coordonnées nécessaires au versement du solde.
- Vérifier le règlement des intérêts : s’assurer que les sommes dues sont prises en compte.
- Conserver une confirmation : archiver le justificatif de clôture et les derniers relevés utiles.
Avant d’engager cette démarche, il est pertinent de vérifier qu’aucune opération n’est en attente et que les fonds seront disponibles selon le calendrier souhaité.
Transfert vers un autre établissement et conséquences fiscales
Changer de banque ne signifie pas nécessairement qu’un livret d’épargne peut être transféré directement d’un établissement à l’autre. Selon le produit, il peut être nécessaire de clôturer l’ancien livret puis d’en ouvrir un nouveau.
Cette distinction doit être anticipée, notamment pour respecter les conditions d’ouverture, les plafonds et les règles encadrant la détention des livrets réglementés.
Sur le plan fiscal, les intérêts du Livret A, du LDDS et du LEP demeurent exonérés d’impôt sur le revenu et de prélèvements sociaux. Pour un compte sur livret non réglementé, les intérêts perçus restent en principe soumis à la fiscalité applicable, y compris lorsque le compte est clôturé.
La clôture ne doit donc pas être confondue avec une exonération des gains réalisés sur un produit fiscalisé.
Attention : avant de changer de support, vérifiez les modalités de clôture et de réouverture, les conditions d’éligibilité ainsi que le traitement des intérêts. Un conseiller bancaire peut vous aider à examiner les conséquences propres à votre situation.
Pour réussir l’ouverture et la gestion d’un compte épargne, la priorité reste de choisir un produit adapté à vos besoins plutôt que de rechercher uniquement le taux le plus élevé. Un livret réglementé peut répondre à un objectif de sécurité et de disponibilité, tandis qu’un compte sur livret bancaire peut constituer une solution complémentaire après examen de ses conditions.
En préparant correctement votre ouverture, en automatisant des versements compatibles avec votre budget et en réévaluant régulièrement les caractéristiques de vos placements, vous pouvez construire une épargne mieux organisée et plus facile à mobiliser au moment voulu.