
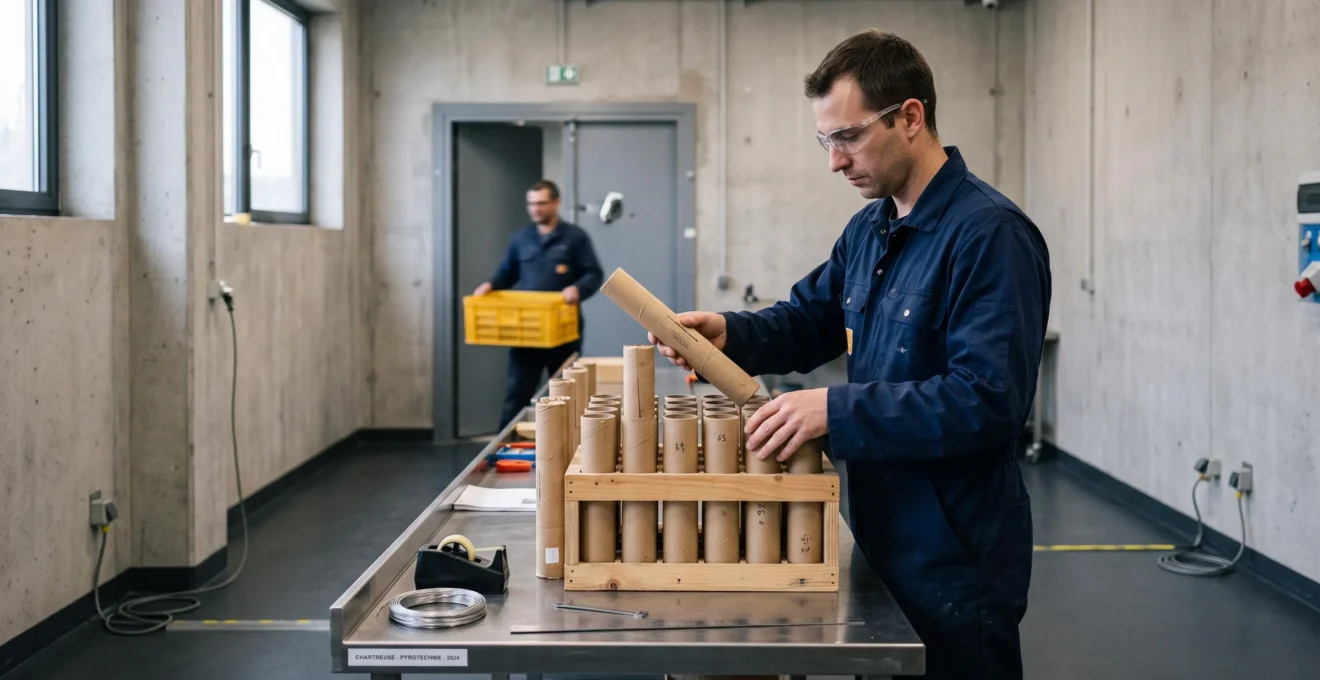
Fabricant de produits pyrotechniques, vous êtes confronté à une double contrainte : votre activité nécessite une couverture d’assurance étendue, précisément parce que les risques sont élevés, mais cette même dangerosité complique l’accès aux garanties classiques. Entre le classement ICPE de votre atelier, les exigences de vos donneurs d’ordre et les refus de certains assureurs standards, identifier précisément ce qu’une assurance peut couvrir devient une priorité stratégique. Les garanties existent, mais elles relèvent rarement d’un contrat multirisque professionnel standard : la couverture d’un fabricant de feux d’artifice s’étudie dossier par dossier, en fonction de l’installation, des volumes stockés et des mesures de prévention mises en œuvre.
Cet article détaille les grands postes de garantie indispensables, explique les mécanismes de responsabilité civile spécifiques à votre métier et présente les documents à préparer pour faire étudier votre risque par un assureur ou un mandataire spécialisé.
Ce que couvre une assurance pour un fabricant pyrotechnique
- Dommages aux biens : bâtiments, stocks de produits pyrotechniques, machines et équipements en cas d’incendie, d’explosion ou de sinistre matériel
- Responsabilité civile exploitation : dommages causés à des tiers lors de l’activité quotidienne de l’atelier (visites, livraisons, opérations sur site)
- Responsabilité civile produit : dommages causés par les artifices après leur livraison, lors d’un tir ou d’un spectacle chez un client professionnel
- Pertes d’exploitation : maintien d’un revenu après un sinistre majeur ayant entraîné l’arrêt temporaire de la fabrication
- Pollution accidentelle : frais de dépollution et responsabilité liés à une contamination du site consécutive à un sinistre
Que couvre une assurance pour un fabricant de feux d’artifice ?
Une assurance professionnelle pour un fabricant de feux d’artifice couvre cinq grands postes de garantie, chacun correspondant à un risque précis de l’activité pyrotechnique. La garantie dommages aux biens protège l’outil de production : bâtiments de l’atelier, stocks de produits pyrotechniques, machines de fabrication et matériel. En cas d’incendie, d’explosion ou de sinistre matériel, cette garantie indemnise la reconstruction, le remplacement ou la réparation, selon les capitaux assurés et les plafonds du contrat.
La responsabilité civile exploitation couvre les dommages causés à des tiers au cours de l’activité quotidienne : un visiteur blessé lors d’une visite d’atelier, un dégât matériel causé lors d’une livraison ou un dommage survenu sur un chantier de mise en place. La responsabilité civile produit, distincte, couvre les dommages causés par les produits pyrotechniques après leur livraison : un lot défectueux ayant provoqué des blessures ou des dégâts lors d’un tir chez un client professionnel engage la responsabilité du fabricant, même plusieurs mois après la vente.
La garantie pertes d’exploitation intervient après un sinistre majeur ayant entraîné l’arrêt temporaire ou prolongé de la fabrication. Elle compense la perte de chiffre d’affaires, le maintien des charges fixes et, selon les contrats, les frais engagés pour redémarrer l’activité. Cette garantie, souvent négligée, conditionne la survie financière d’une PME pyrotechnique après un incendie ou une explosion ayant détruit une partie de l’atelier. Enfin, la garantie pollution accidentelle couvre les frais de dépollution du site et la responsabilité liée à une contamination consécutive à un sinistre, une exigence fréquente pour les installations classées.
Ces cinq postes forment le socle d’une couverture complète, mais leur périmètre réel dépend des exclusions, des franchises et des conditions particulières de chaque contrat. Un fabricant de produits pyrotechniques ne peut généralement pas souscrire un contrat multirisque professionnel standard : le risque explosif nécessite une étude individualisée du dossier et une tarification spécifique.
Pourquoi les risques pyrotechniques compliquent-ils l’accès à l’assurance ?
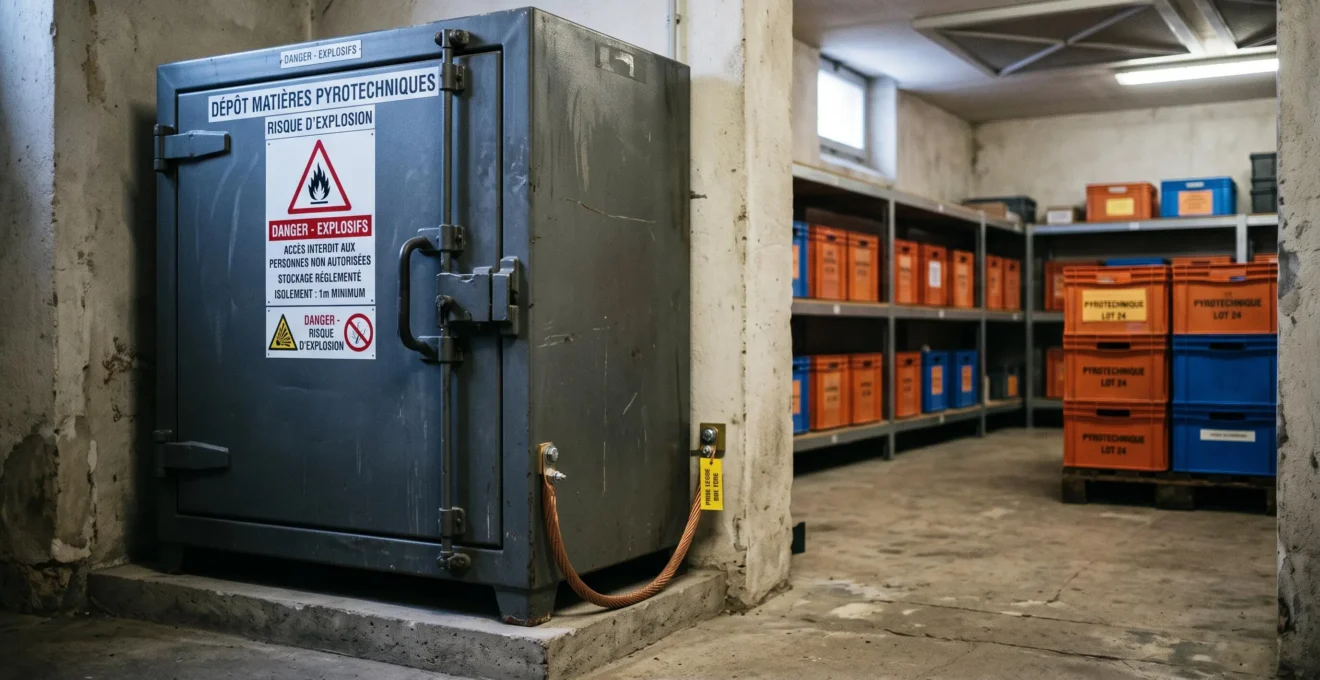
Les fabricants de produits pyrotechniques relèvent, selon la quantité de matières actives manipulées, de la réglementation des installations classées pour la protection de l’environnement (ICPE). Selon la nomenclature ICPE des produits pyrotechniques gérée par l’INERIS, les établissements qui fabriquent ou mettent en œuvre des produits pyrotechniques peuvent relever, selon la quantité, des régimes de déclaration, d’enregistrement, d’autorisation ou Seveso. Ce classement impose des obligations d’exploitation strictes : autorisations préfectorales, distances de sécurité, prescriptions techniques, inspections périodiques.
Pour les compagnies d’assurance standards, ce classement caractérise un risque aggravé ou atypique. Le risque explosif, la concentration de matières dangereuses et la possibilité de sinistres en cascade (explosion initiale déclenchant d’autres départs de feu ou contaminations) placent l’activité hors du périmètre des grilles tarifaires classiques. Les contrats multirisques professionnels destinés aux PME excluent généralement les activités pyrotechniques ou les soumettent à des franchises élevées et des plafonds réduits, rendant la couverture insuffisante en cas de sinistre majeur.
Cette difficulté d’accès conduit de nombreux dirigeants à solliciter des mandataires généraux de compagnie ou des courtiers spécialisés dans les risques industriels atypiques. tca assurance, par exemple, indique intervenir sur des risques pyrotechniques et des activités classées ICPE, avec une étude dossier par dossier. Ces intermédiaires analysent le site, évaluent les mesures de prévention (compartimentage, détection automatique, mise à la terre, distance entre bâtiments) et présentent le risque à une compagnie acceptant de souscrire, moyennant une tarification ajustée et des conditions particulières.
La clé de l’accès à l’assurance réside dans la qualité du dossier de présentation du risque : plans du site, autorisations d’exploitation, description des processus de fabrication, volumes stockés, historique de sinistralité et mesures de sécurité actives et passives. Un atelier bien compartimenté, équipé de systèmes de détection et respectant scrupuleusement les prescriptions ICPE a davantage de chances d’obtenir une couverture à un tarif acceptable qu’un site présentant des non-conformités ou des lacunes documentaires.
Les garanties indispensables : dommages aux biens, incendie et explosion
La garantie dommages aux biens constitue le premier pilier de la couverture d’un fabricant pyrotechnique. Elle protège trois éléments : les bâtiments de l’atelier (murs, toiture, installations fixes), les machines et équipements de fabrication, et les stocks de produits pyrotechniques. En cas d’incendie ou d’explosion, cette garantie indemnise la reconstruction des locaux endommagés, le remplacement des machines détruites et, selon les contrats, la valeur du stock de produits finis ou semi-finis détruit.
La couverture des stocks de produits pyrotechniques mérite une attention particulière. De nombreux contrats standards excluent ou limitent fortement l’indemnisation de matières explosives ou inflammables. Un contrat adapté doit préciser explicitement le périmètre couvert : produits en cours de fabrication, produits finis stockés avant expédition, matières premières. Le montant assuré doit correspondre à la valeur réelle du stock, réévalué régulièrement pour tenir compte des variations saisonnières d’activité.
La garantie perte d’exploitation complète utilement la couverture des biens. Après un incendie majeur ayant détruit une partie de l’atelier, un fabricant peut se retrouver dans l’incapacité de produire pendant plusieurs mois, le temps de reconstruire ou de reloger l’activité. La garantie de pertes d’exploitation compense la perte de marge brute, maintient les charges fixes (salaires, loyers, emprunts) et rembourse, selon les contrats, les frais exceptionnels engagés pour redémarrer l’activité (location provisoire, sous-traitance, heures supplémentaires).
Le calcul de la durée d’indemnisation est décisif. Une PME pyrotechnique peut avoir besoin de douze à dix-huit mois pour reconstruire un atelier conforme aux normes ICPE, obtenir les autorisations d’exploitation et relancer la production. Une garantie de pertes d’exploitation limitée à six mois laisse le dirigeant financièrement exposé pendant la période de reconstruction. Vérifier la durée d’indemnisation prévue au contrat et l’ajuster en fonction du délai réel de remise en état importe autant que vérifier les capitaux assurés.
| Poste de garantie | Ce qui est couvert | Points de vigilance |
|---|---|---|
| Bâtiments | Reconstruction ou réparation des locaux endommagés par incendie, explosion ou sinistre matériel | Vérifier l’évaluation des capitaux assurés et l’application d’une clause de vétusté |
| Machines et équipements | Remplacement ou réparation des machines de production, outillages, installations électriques | Vérifier si le contrat couvre en valeur à neuf ou en valeur vétusté déduite |
| Stocks de produits pyrotechniques | Indemnisation de la valeur des produits détruits (matières premières, produits en cours, produits finis) | Vérifier que les matières explosives ne sont pas exclues et que le montant assuré correspond au stock réel |
| Pertes d’exploitation | Compensation de la perte de marge brute, maintien des charges fixes, frais exceptionnels de reprise | Vérifier la durée d’indemnisation (6, 12, 18 mois) et l’adéquation avec le délai de reconstruction |
RC exploitation et RC produit : quelles différences pour un fabricant ?
La confusion entre responsabilité civile exploitation et responsabilité civile produit est fréquente, alors que ces deux garanties couvrent des situations distinctes et répondent à des régimes de responsabilité différents. Selon France Assureurs, la responsabilité peut naître au cours de l’activité de l’entreprise ou après la livraison des produits fabriqués, chacune relevant de garanties spécifiques dont les libellés varient selon les contrats.
La RC exploitation couvre les dommages causés à des tiers dans le cadre de l’activité quotidienne de l’atelier : un visiteur qui se blesse en visitant le site de fabrication, un dégât matériel causé lors d’une livraison chez un client, un incendie ayant endommagé les locaux voisins à cause d’une négligence d’entretien. Cette garantie intervient pour les faits survenus pendant l’exploitation, avant la livraison du produit ou indépendamment de celui-ci. Elle relève de la responsabilité délictuelle classique et couvre les dommages corporels, matériels et immatériels consécutifs.
La RC produit couvre les dommages causés par les produits pyrotechniques après leur livraison. Un lot de feux d’artifice défectueux ayant provoqué des blessures ou des dégâts lors d’un spectacle engage la responsabilité du fabricant, même si le tir a été effectué plusieurs semaines ou mois après la livraison. Cette garantie relève du régime de la responsabilité du fait des produits défectueux : le fabricant peut être tenu responsable d’un défaut de fabrication, d’un défaut d’information ou d’un défaut de conception, indépendamment de toute faute prouvée.
Pour un fabricant de feux d’artifice, la RC produit constitue souvent une exigence contractuelle des donneurs d’ordre. Les mairies, organisateurs de spectacles et distributeurs professionnels demandent régulièrement un certificat d’assurance attestant d’une couverture RC produit avec un plafond de garantie élevé (souvent un à plusieurs millions d’euros) avant de passer commande. Sans cette garantie, l’accès aux marchés publics ou aux contrats avec des organisateurs structurés devient difficile, voire impossible.
| Critère | RC exploitation | RC produit |
|---|---|---|
| Moment du sinistre | Pendant l’activité de l’atelier, avant livraison du produit | Après la livraison du produit pyrotechnique au client |
| Situations couvertes | Visite d’atelier, livraison, dégâts causés lors d’opérations sur site | Défaut de fabrication ayant causé des dommages lors d’un tir chez un client |
| Exemple de sinistre | Un visiteur se blesse en trébuchant dans l’atelier | Un lot défectueux blesse un artificier ou endommage un site lors d’un spectacle |
| Régime de responsabilité | Responsabilité délictuelle classique (faute prouvée ou présumée) | Responsabilité du fait des produits défectueux (défaut de fabrication, conception, information) |
| Exigence des clients | Rarement demandée explicitement | Souvent exigée par les donneurs d’ordre (mairies, organisateurs, distributeurs) |
Comment construire une couverture sur-mesure pour un risque pyrotechnique ?
La couverture d’un fabricant de feux d’artifice ne peut généralement pas être obtenue par simple souscription en ligne ou signature d’un contrat standard. Le risque pyrotechnique nécessite une étude individualisée du dossier, conduite par un assureur ou un mandataire spécialisé acceptant d’analyser des risques ICPE. Cette étude porte sur plusieurs critères : nature et quantité des produits pyrotechniques fabriqués, aménagement du site (compartimentage, distances de sécurité, matériaux de construction), mesures de prévention actives (détection, extinction automatique) et passives (murs coupe-feu, portes résistantes), autorisations d’exploitation et historique de sinistralité.
Préparer un dossier complet accélère l’étude et améliore les conditions proposées. Les documents généralement demandés incluent : le plan de masse du site avec identification des bâtiments et des zones de stockage, l’arrêté préfectoral d’autorisation d’exploitation ou l’attestation de conformité ICPE, la description des processus de fabrication et des volumes annuels produits, les certificats de conformité des systèmes de détection et d’extinction, et l’historique des sinistres survenus sur le site au cours des cinq dernières années. Un dossier clair, accompagné de photographies du site et d’une présentation des mesures de sécurité mises en œuvre, permet à l’assureur d’évaluer précisément le niveau de risque.
Une fois le contrat proposé, la lecture des exclusions et des franchises devient le moment décisif de la souscription. Un contrat d’apparence complète peut exclure précisément le scénario central que le fabricant cherche à couvrir : explosion en chaîne, sinistres survenus lors du transport des produits vers les clients, dommages causés par des produits stockés au-delà d’une certaine quantité. Vérifier systématiquement les exclusions listées aux conditions générales et aux conditions particulières permet d’identifier les zones de non-couverture et, le cas échéant, de négocier une extension de garantie ou de rechercher une solution complémentaire.
Les franchises méritent la même vigilance. Un contrat proposant des capitaux assurés élevés mais assorti de franchises de plusieurs dizaines de milliers d’euros sur les garanties dommages aux biens peut laisser l’essentiel du coût d’un sinistre moyen à la charge du fabricant. Pour choisir les garanties pour protéger votre société face aux imprévus, comparer plusieurs propositions en examinant non seulement les plafonds de garantie, mais aussi les franchises applicables, les délais de carence et les conditions de mise en jeu permet de sécuriser réellement la couverture.
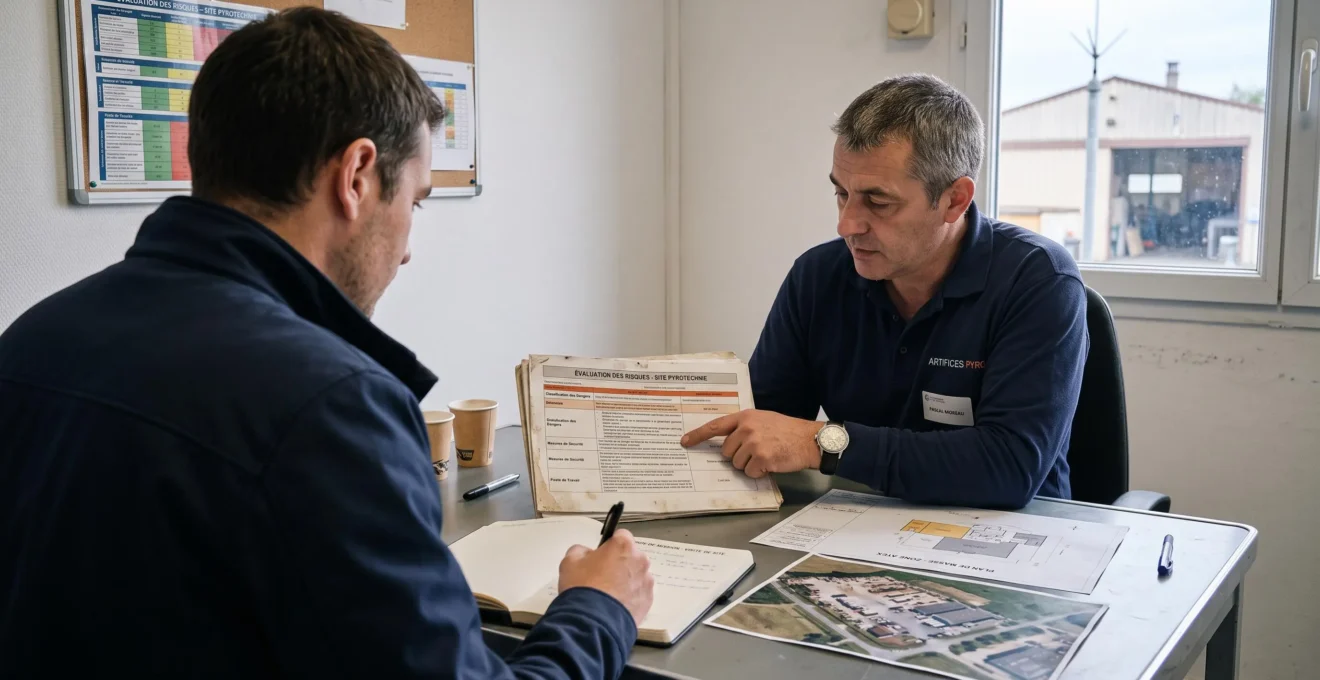
- Plan de masse et descriptif du site
Plan à l’échelle indiquant les bâtiments, zones de stockage, distances de sécurité et accès pompiers, accompagné d’une description des matériaux de construction et des aménagements de sécurité (compartimentage, évents d’explosion, murs coupe-feu).
- Autorisations d’exploitation ICPE
Arrêté préfectoral d’autorisation d’exploiter ou récépissé de déclaration, prescriptions techniques imposées et, le cas échéant, rapports des dernières inspections réglementaires effectuées par la DREAL ou l’inspection des installations classées.
- Description des processus et volumes
Nature des produits pyrotechniques fabriqués (catégories F1, F2, F3, F4, artifices de spectacle), volumes annuels produits et stockés, nature des matières premières utilisées et description des étapes de fabrication.
- Mesures de prévention et de protection
Certificats de conformité des systèmes de détection incendie, d’extinction automatique, de mise à la terre, de ventilation et d’évacuation des fumées, ainsi que description des consignes de sécurité et de la formation des salariés.
- Historique de sinistralité
Liste des sinistres survenus sur le site au cours des cinq dernières années (incendies, explosions, dégâts des eaux, vols), montant des dommages et circonstances, afin de permettre à l’assureur d’évaluer le niveau de risque réel.
FAQ : les questions fréquentes sur l’assurance d’un fabricant de feux d’artifice
Un fabricant de feux d’artifice a-t-il une obligation légale de s’assurer en France ?
Il n’existe pas, à ce jour, d’obligation légale générale imposant à un fabricant de produits pyrotechniques de souscrire une assurance responsabilité civile ou dommages aux biens. Néanmoins, l’arrêté préfectoral d’autorisation d’exploiter une installation classée ICPE peut imposer des garanties financières ou des conditions d’assurance spécifiques. Par ailleurs, les donneurs d’ordre (mairies, organisateurs de spectacles, distributeurs) exigent fréquemment, dans leurs contrats commerciaux, la fourniture d’un certificat d’assurance couvrant la RC produit avec un plafond minimal. Enfin, un emprunt bancaire destiné à financer l’atelier ou les équipements peut être conditionné à la souscription d’une assurance dommages aux biens protégeant le bien financé. L’absence d’obligation légale formelle ne signifie donc pas absence de contrainte pratique.
Combien coûte une assurance pour un fabricant de feux d’artifice ?
Le coût d’une assurance pour un fabricant de produits pyrotechniques varie considérablement en fonction du dossier présenté : volumes de produits stockés, capitaux à assurer (bâtiments, machines, stocks), historique de sinistralité, mesures de prévention mises en œuvre et niveau de garantie souhaité. Un atelier artisanal produisant quelques centaines de kilogrammes par an et équipé de systèmes de détection paiera une prime nettement inférieure à un site industriel stockant plusieurs tonnes de produits explosifs. Les franchises, les plafonds de garantie et la durée d’indemnisation de la perte d’exploitation influencent également fortement la tarification. En l’absence de grille tarifaire standard pour ce type de risque, obtenir plusieurs devis auprès de courtiers ou mandataires spécialisés reste la seule méthode fiable pour évaluer le coût réel d’une couverture adaptée.
Que faire si mon assureur actuel refuse de renouveler mon contrat à cause du classement ICPE de mon atelier ?
Le refus de renouvellement d’un contrat d’assurance par une compagnie standard après découverte du classement ICPE de l’atelier est une situation fréquente. La première étape consiste à solliciter un courtier ou un mandataire général spécialisé dans les risques industriels atypiques et les installations classées. Ces intermédiaires disposent d’accès à des compagnies acceptant d’étudier des risques pyrotechniques, moyennant une présentation complète du dossier. Préparer un dossier détaillé (plan du site, autorisations, mesures de sécurité, historique) et anticiper le renouvellement plusieurs mois à l’avance permet de négocier dans de meilleures conditions. Certains fabricants obtiennent également une couverture en améliorant leur dispositif de prévention (installation d’un système de détection ou d’extinction automatique, réduction des volumes stockés, compartimentage renforcé), ce qui réduit le niveau de risque perçu par l’assureur.
Quelles exclusions vérifier en priorité avant de signer un contrat d’assurance pyrotechnique ?
Trois types d’exclusions méritent une vigilance particulière. Premièrement, vérifier que le contrat ne limite pas ou n’exclut pas la couverture des explosions ou des sinistres en chaîne, précisément le scénario central qu’un fabricant pyrotechnique cherche à couvrir. Deuxièmement, examiner les exclusions liées aux quantités de produits stockés : certains contrats plafonnent la couverture au-delà d’un seuil de stockage, ce qui peut laisser une partie du stock non assurée. Troisièmement, vérifier les exclusions relatives au transport : certains contrats excluent les dommages survenus lors du transport des produits vers les clients, nécessitant alors une garantie complémentaire. Lire les conditions générales et les conditions particulières ligne par ligne avant signature permet d’identifier ces zones de non-couverture et, le cas échéant, de négocier une extension ou de compléter la couverture par un contrat spécifique.
Choisir un assureur ou un intermédiaire compétent constitue une étape décisive. Pour identifier les critères pour choisir un meilleur courtier, vérifier son expérience sur les risques ICPE, sa capacité à présenter plusieurs offres comparables et sa connaissance de la réglementation pyrotechnique permet de sécuriser l’accès à une couverture réellement adaptée.
Avertissement — Article à vocation informative : Les informations présentées dans cet article ont une vocation pédagogique générale. Elles ne constituent ni un conseil personnalisé, ni une offre commerciale, ni une recommandation d’assurance adaptée à une situation individuelle. Les garanties, exclusions, franchises et conditions de souscription varient fortement selon les contrats, les assureurs et les caractéristiques du risque présenté. Avant toute décision de souscription, de modification ou de résiliation d’un contrat d’assurance, il est indispensable de consulter un professionnel qualifié (courtier, agent général, mandataire) capable d’analyser précisément votre situation et de vous proposer une solution conforme à vos besoins réels.