
L’acquisition d’un véhicule représente un engagement financier majeur qui nécessite un financement adapté à votre situation et aux caractéristiques du bien convoité. Entre crédit affecté, prêt personnel, location avec option d’achat ou leasing, les formules de financement automobile se multiplient, chacune présentant des avantages spécifiques selon le type de véhicule visé. Comprendre ces différences vous permettra de sélectionner la solution la plus pertinente pour votre projet d’acquisition, qu’il s’agisse d’un véhicule neuf, d’occasion, thermique ou électrique.
Analyse des différents types de crédits auto disponibles
Le marché du financement automobile propose une palette de solutions adaptées à des besoins et des profils variés. Identifier la formule correspondant le mieux à votre situation et au véhicule visé constitue la première étape d’un achat réussi.
Le crédit affecté demeure la formule de référence pour financer l’acquisition d’un véhicule. Cette solution présente l’avantage d’être spécifiquement dédiée à votre achat automobile : les fonds sont directement versés au vendeur, ce qui sécurise la transaction. Les organismes proposent généralement des taux attractifs pour ce type de crédit. Parmi les offres bancaires actuelles, le crédit auto expresso de Société Générale illustre cette formule moderne : il permet de financer de 1 000 € à 35 000 € sur une durée de 12 à 84 mois, sans apport obligatoire, avec des mensualités modulables et une souscription entièrement en ligne. Cette flexibilité caractérise les crédits affectés contemporains, qui s’adaptent aux modes de consommation actuels.
Le prêt personnel offre une approche différente. Contrairement au crédit affecté, vous disposez librement des fonds obtenus. Cette formule permet de couvrir non seulement l’achat du véhicule, mais également les dépenses associées comme l’assurance, les accessoires ou les frais d’immatriculation. Cette flexibilité se traduit toutefois par des taux d’intérêt généralement légèrement supérieurs à ceux d’un crédit affecté.
La Location avec Option d’Achat (LOA) et le leasing constituent des alternatives au crédit traditionnel. Ces formules séduisent particulièrement ceux qui souhaitent renouveler régulièrement leur véhicule ou préfèrent différer la décision d’acquisition. Nous détaillerons ces solutions plus loin dans cet article.
À retenir : Le choix entre ces différentes formules dépend non seulement du véhicule visé, mais aussi de votre situation personnelle et de vos objectifs à long terme. Un crédit affecté conviendra à un achat définitif, tandis qu’une LOA s’adaptera mieux à un usage évolutif.
Critères de sélection d’un crédit auto adapté à votre véhicule
Au-delà du choix de la formule de financement, plusieurs critères liés aux caractéristiques du véhicule influencent directement les conditions de crédit proposées et la pertinence de votre choix.
Valeur et âge du véhicule : impact sur les taux d’intérêt
La valeur et l’âge du véhicule constituent des facteurs déterminants dans la fixation des taux d’intérêt. Les véhicules neufs bénéficient généralement de conditions plus avantageuses que les véhicules d’occasion. Cette différence s’explique par la valeur résiduelle : une voiture neuve conserve mieux sa valeur dans le temps, réduisant ainsi le risque pour l’organisme prêteur.
Pour les véhicules d’occasion, l’âge joue un rôle crucial. Plus le véhicule est ancien, plus les taux proposés risquent d’augmenter. Certains organismes appliquent même des limites d’âge au-delà desquelles ils refusent d’accorder un financement. Il devient donc essentiel de comparer attentivement les offres, particulièrement si vous optez pour un véhicule de plus de cinq ans.
Durée optimale du prêt selon le modèle de voiture
La durée de financement doit s’adapter au type de véhicule acquis. Pour un véhicule neuf, des durées de remboursement allant jusqu’à 7 ans restent envisageables, la valeur du bien se maintenant mieux sur cette période. En revanche, pour un véhicule d’occasion, privilégiez des durées plus courtes, idéalement limitées à 5 ans maximum. Cette précaution évite de continuer à rembourser un crédit pour un véhicule dont la valeur aura fortement chuté.
Votre durée d’utilisation prévue constitue également un critère déterminant. Si vous comptez conserver le véhicule longtemps, un prêt plus long peut se justifier. À l’inverse, si vous envisagez de changer de voiture dans quelques années, orientez-vous vers une durée de financement plus courte pour éviter de vous retrouver en situation de capital restant dû supérieur à la valeur du véhicule.
Options de financement spécifiques aux véhicules électriques et hybrides
Les véhicules électriques et hybrides bénéficient fréquemment d’options de financement privilégiées. Gouvernements et constructeurs proposent des incitations financières pour encourager l’acquisition de ces véhicules à impact environnemental réduit. Ces avantages peuvent prendre la forme de taux d’intérêt préférentiels, de primes à l’achat, ou de conditions de crédit plus souples.
Certains établissements ont développé des prêts verts proposant des taux d’intérêt réduits exclusivement pour l’achat de véhicules électriques ou hybrides. D’autres incluent des extensions de garantie spécifiques ou des assurances adaptées à ces technologies. Ces dispositifs méritent une attention particulière lors de votre comparaison d’offres.
Bon à savoir : L’évolution rapide des technologies dans le domaine des véhicules électriques et hybrides rend ces options de financement particulièrement attractives, permettant souvent de compenser le coût d’achat initial plus élevé grâce aux économies d’usage et aux aides disponibles.
Comparaison des offres des principaux organismes de crédit auto
Une fois vos critères définis en fonction de votre véhicule, la comparaison méthodique des offres disponibles s’impose pour identifier les conditions de financement les plus avantageuses.
Banques traditionnelles vs. organismes spécialisés
Banques traditionnelles et organismes spécialisés dans le crédit auto proposent chacun des avantages distincts. Les banques, comme Société Générale, BNP Paribas ou Crédit Agricole, peuvent offrir des taux compétitifs, particulièrement si vous êtes déjà client. Elles proposent fréquemment des packages intégrant d’autres services bancaires, facilitant la gestion globale de vos finances. La relation de confiance établie avec votre conseiller habituel peut également simplifier les démarches.
Les organismes spécialisés se distinguent par leur expertise dédiée au financement automobile. Ils proposent généralement des offres plus flexibles, adaptées spécifiquement aux particularités de ce marché, avec des processus de souscription souvent simplifiés et digitalisés.
L’erreur consisterait à limiter votre recherche à votre seule banque habituelle. Élargissez systématiquement vos comparaisons pour obtenir une vision complète du marché. Les comparateurs en ligne constituent des outils précieux pour obtenir rapidement un panorama des offres disponibles.
Analyse des taux proposés par les acteurs du marché
Les principaux acteurs du crédit auto en France, qu’il s’agisse de banques traditionnelles ou d’organismes spécialisés comme Cetelem, Sofinco ou Cofidis, affichent des positionnements tarifaires variables. Les taux proposés dépendent de multiples facteurs : montant emprunté, durée de remboursement, type de véhicule, profil emprunteur.
Cetelem bénéficie de nombreux partenariats avec des concessionnaires, facilitant les démarches lors de l’achat. Sofinco se positionne souvent de manière compétitive sur les crédits de courte durée. Cofidis propose régulièrement des offres promotionnelles ciblées.
Attention : Les taux affichés par les organismes varient constamment en fonction des conditions de marché et de votre profil personnel. Les mentions de taux moyen dans la communication commerciale ne garantissent pas le taux effectivement obtenu, qui dépendra de l’analyse de votre dossier.
Avantages des offres constructeurs : focus sur Renault, Peugeot et Volkswagen
Les constructeurs automobiles développent leurs propres services financiers, proposant des offres souvent attractives, particulièrement pour l’acquisition de véhicules neufs de leur gamme.
Renault Finance propose régulièrement des taux promotionnels, incluant parfois des offres à 0% sur certains modèles en fin de série ou lors d’opérations commerciales spécifiques. Peugeot Finance se démarque par sa flexibilité, notamment avec des formules comme Peugeot Perspective permettant de moduler les mensualités selon l’évolution de votre situation. Volkswagen Financial Services a développé une expertise reconnue en matière de leasing, particulièrement adaptée aux modèles premium de la marque.
L’avantage principal de ces offres constructeurs réside dans leur intégration au processus d’achat du véhicule. Elles peuvent inclure des services complémentaires comme des extensions de garantie ou des contrats d’entretien avantageux. Toutefois, comparez systématiquement ces propositions avec celles d’autres organismes pour garantir l’optimalité de votre choix.
Optimisation de votre dossier de crédit auto
La qualité de votre dossier influence directement les conditions obtenues. Une préparation méthodique maximise vos chances d’accéder aux taux les plus avantageux.
Documents requis selon le type de véhicule (neuf, occasion, import)
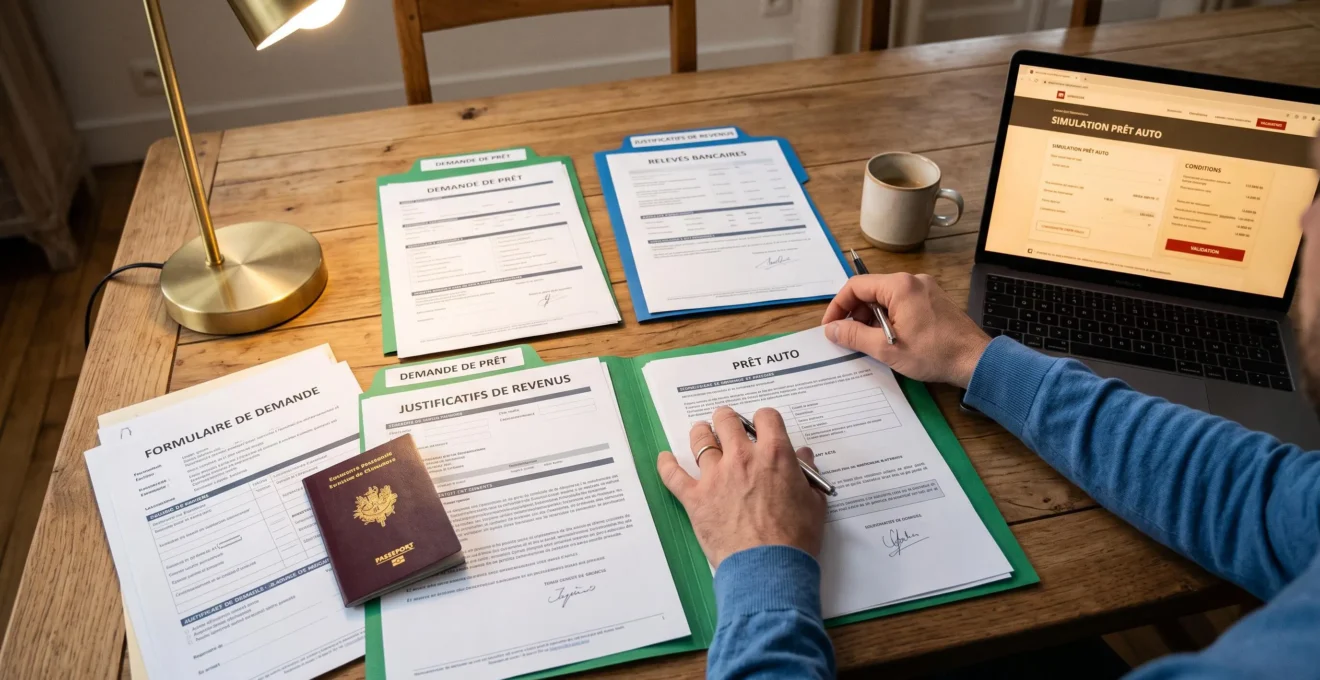
La constitution de votre dossier varie selon la nature du véhicule financé. Pour un véhicule neuf, préparez le bon de commande du concessionnaire, votre pièce d’identité en cours de validité, vos justificatifs de revenus (bulletins de salaire, avis d’imposition) et un justificatif de domicile récent.
L’acquisition d’un véhicule d’occasion nécessite des documents supplémentaires : ajoutez la carte grise du véhicule et, selon l’âge du bien, un contrôle technique récent. Ces éléments permettent à l’organisme d’évaluer précisément la valeur du bien financé.
Pour un véhicule importé, les démarches se complexifient. Vous devrez fournir le certificat de conformité européen, les documents douaniers si le véhicule provient d’un pays hors Union européenne, et parfois une expertise technique validant la conformité aux normes françaises. Renseignez-vous en amont auprès de l’organisme prêteur pour éviter tout retard dans le traitement de votre demande.
Calcul du taux d’endettement optimal pour l’achat automobile
Le taux d’endettement constitue un indicateur clé dans l’évaluation de votre capacité de remboursement. Les organismes de crédit recommandent généralement de ne pas dépasser un taux d’endettement global de 33% de vos revenus nets. Ce seuil englobe l’ensemble de vos charges de crédit en cours, incluant un éventuel crédit immobilier.
Pour calculer votre taux d’endettement, additionnez toutes vos mensualités de crédit actuelles, ajoutez-y la future mensualité du crédit auto envisagé, puis divisez ce total par vos revenus nets mensuels. Multipliez le résultat par 100 pour obtenir le pourcentage.
Si ce taux dépasse 33%, plusieurs options s’offrent à vous : réviser votre projet à la baisse, augmenter votre apport personnel pour réduire le montant emprunté, ou allonger la durée de remboursement pour diminuer les mensualités (tout en gardant à l’esprit que cela augmentera le coût total du crédit).
Stratégies pour négocier les meilleures conditions de prêt
La négociation de votre crédit auto peut générer des économies substantielles. Plusieurs stratégies augmentent votre pouvoir de négociation :
- Mettez systématiquement en concurrence plusieurs organismes et utilisez les offres concurrentes comme arguments de négociation.
- Valorisez les points forts de votre profil financier : stabilité professionnelle, revenus réguliers, ancienneté dans votre emploi, absence d’incidents bancaires.
- Proposez un apport personnel significatif (au moins 10 à 20% du montant) pour obtenir un taux plus avantageux et rassurer l’organisme prêteur.
- Négociez l’ensemble des frais, pas uniquement le taux : frais de dossier, pénalités de remboursement anticipé, coût de l’assurance emprunteur.
- Envisagez de regrouper plusieurs services (compte bancaire, assurance auto, épargne) pour bénéficier de conditions préférentielles dans le cadre d’une relation globale.
La négociation nécessite patience et préparation. Restez courtois mais déterminé dans vos demandes, et n’hésitez jamais à prendre le temps de réfléchir avant d’accepter une proposition.
Alternatives au crédit auto classique
Au-delà du crédit automobile traditionnel, d’autres formules de financement peuvent s’avérer plus adaptées selon votre profil, votre usage du véhicule ou votre situation financière.
Location avec option d’achat (LOA) : avantages pour les véhicules premium
La Location avec Option d’Achat se révèle particulièrement intéressante pour les véhicules premium ou haut de gamme. Cette formule permet d’accéder à un véhicule de prestige avec des mensualités souvent inférieures à celles d’un crédit classique. À l’échéance du contrat, vous conservez la liberté d’acheter le véhicule en levant l’option d’achat, de le restituer, ou d’opter pour un nouveau modèle.
Les avantages de la LOA pour les véhicules premium incluent :
- Des mensualités réduites, puisque vous ne financez que la dépréciation estimée du véhicule sur la durée du contrat, non sa valeur totale.
- La possibilité de renouveler régulièrement votre véhicule, idéale pour ceux qui apprécient de conduire les derniers modèles équipés des technologies récentes.
- Une gestion budgétaire simplifiée, avec fréquemment l’inclusion de l’entretien et de certaines prestations dans le forfait mensuel.
- Une protection contre la forte dépréciation qui affecte particulièrement les véhicules haut de gamme durant leurs premières années.
Leasing automobile : solution pour les professionnels et entrepreneurs
Le leasing automobile, également désigné sous le terme de crédit-bail, constitue une option de financement spécifiquement adaptée aux professionnels, entrepreneurs et entreprises. Cette formule permet de disposer d’un véhicule pour une durée déterminée, généralement comprise entre 2 et 5 ans, moyennant le paiement de loyers mensuels.
Les avantages du leasing pour les professionnels sont multiples :
- Préservation de la trésorerie : aucune immobilisation de capital dans l’acquisition du véhicule, permettant d’affecter ces fonds à d’autres investissements stratégiques.
- Avantages fiscaux : les loyers constituent des charges d’exploitation intégralement déductibles du résultat imposable de l’entreprise.
- Renouvellement facilité du parc automobile : possibilité de maintenir une flotte moderne et fiable sans gérer la revente des véhicules.
- Gestion administrative simplifiée : l’entretien, l’assurance et parfois même le remplacement des pneumatiques peuvent être inclus dans le contrat.
Pour les entrepreneurs : Le leasing peut constituer une solution pertinente pour accéder à des véhicules de qualité tout en optimisant sa fiscalité et sa gestion financière, particulièrement pour les entreprises individuelles et les petites structures.
Microcrédit et prêt solidaire pour l’achat de véhicules d’occasion
Pour les personnes rencontrant des difficultés d’accès au crédit bancaire traditionnel, le microcrédit et le prêt solidaire offrent des alternatives pour financer l’acquisition d’un véhicule d’occasion. Ces solutions s’adressent principalement aux personnes en situation de précarité financière ou professionnelle pour qui la mobilité constitue un levier d’insertion.
Le microcrédit, proposé par des associations spécialisées ou des organismes à vocation sociale, permet d’emprunter de petites sommes, généralement jusqu’à 5 000 €, à des taux raisonnables. Les critères d’attribution s’avèrent plus souples que ceux des banques classiques, prenant en compte la situation globale de l’emprunteur et la viabilité de son projet plutôt que ses seuls revenus.
Les prêts solidaires reposent sur le principe de solidarité entre particuliers prêteurs et emprunteurs, souvent via des plateformes de financement participatif ou des organisations à but non lucratif. Ces dispositifs offrent fréquemment des conditions avantageuses et un accompagnement personnalisé.
Points clés de ces solutions alternatives :
- Montants généralement limités, adaptés à l’acquisition de véhicules d’occasion accessibles.
- Taux d’intérêt souvent plus avantageux que ceux des crédits à la consommation classiques.
- Accompagnement social et budgétaire pour sécuriser le projet et favoriser la réussite du remboursement.
- Critères d’éligibilité tenant compte de la situation personnelle et du projet professionnel, notamment lorsque le véhicule conditionne l’accès à l’emploi.
Dimension sociale : Le microcrédit et le prêt solidaire ne se limitent pas à leur dimension financière ; ils s’inscrivent dans une démarche d’inclusion sociale et professionnelle, en donnant accès à la mobilité à ceux qui en ont le plus besoin pour rebondir.
Le choix du financement pour votre véhicule dépend d’une multitude de facteurs : type de véhicule visé, situation personnelle ou professionnelle, objectifs à moyen terme, capacité de remboursement. Qu’il s’agisse d’un crédit auto classique, d’une LOA, d’un leasing ou de solutions alternatives comme le microcrédit, chaque option présente des caractéristiques spécifiques répondant à des besoins distincts. L’essentiel consiste à évaluer précisément vos besoins, à comparer méthodiquement les offres disponibles et à sélectionner la solution s’adaptant le mieux à votre situation actuelle et à vos projets futurs.